

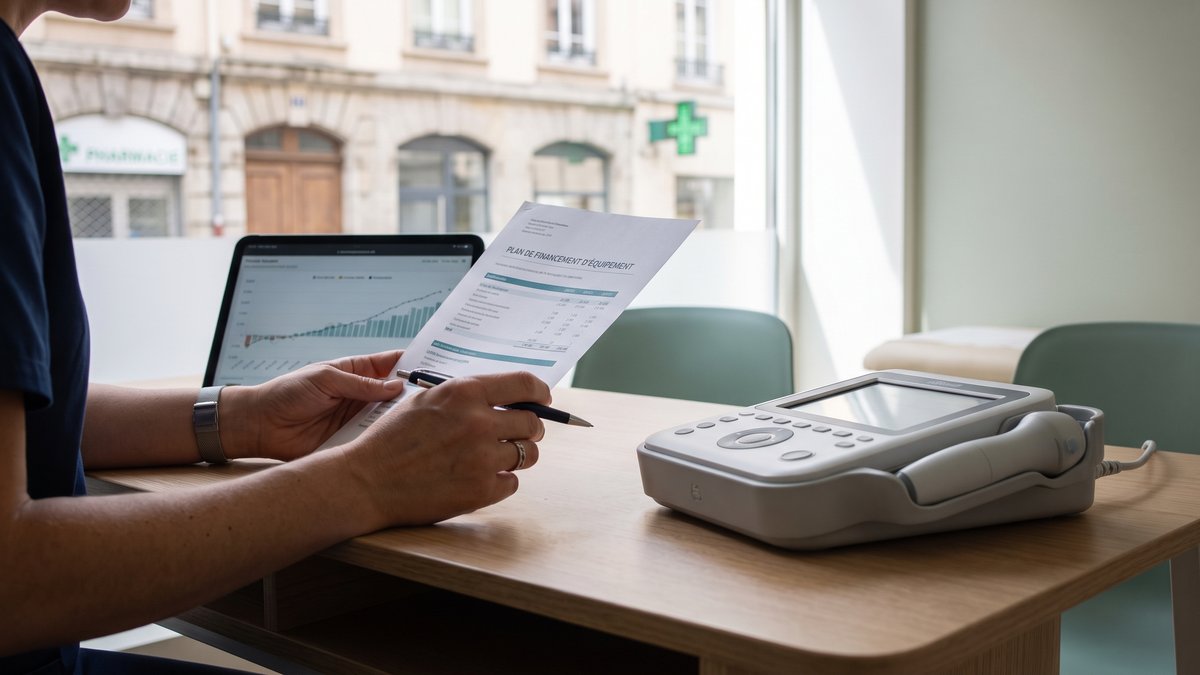
Cabinet paramédical : financer un équipement au bon moment protège souvent mieux la trésorerie
Dans un cabinet paramédical, hésiter sur le financement d'un équipement paraît prudent. En réalité, attendre six mois sans mesurer l'effet sur l'organisation, la patientèle et la trésorerie du cabinet médical coûte souvent plus cher qu'un crédit bien calibré.
Le faux confort du report
Le raisonnement est fréquent. L'équipement utile est identifié, parfois depuis longtemps, mais la trésorerie semble trop tendue pour absorber une mensualité. Alors, le projet glisse d'un trimestre à l'autre. Ce report donne une impression de prudence, alors qu'il déplace simplement le coût.
Dans un cabinet libéral, différer un achat stratégique crée souvent trois effets très concrets : temps perdu, capacité limitée et recettes retardées. Un appareil moins performant allonge les séances ou complique l'organisation. Un matériel absent oblige à refuser certains actes ou à les adresser ailleurs. Et, plus discrètement, la fatigue administrative grimpe, parce qu'il faut compenser autrement.
Ce n'est pas toujours spectaculaire. C'est parfois une demi-heure grappillée ici, une prise en charge reportée là, quelques semaines de flottement en plus. Mais sur six mois, l'addition devient réelle.
Ce que coûte réellement l'attente
Le coût invisible n'est pas seulement bancaire
Beaucoup de praticiens comparent le prix comptant au coût total du crédit. La comparaison est nécessaire, mais elle reste incomplète. Il faut y ajouter ce que l'attente empêche : des créneaux non ouverts, une qualité de prise en charge moins fluide, un développement freiné au moment même où l'activité pourrait se consolider.
Si un équipement permet de gagner ne serait-ce que 2 à 3 rendez-vous par semaine, ou d'augmenter la régularité des prises en charge, le manque à gagner couvre parfois largement les intérêts d'un financement. À l'inverse, un achat trop tardif peut forcer une décision dans l'urgence, souvent moins bien négociée.
C'est là que la gestion financière d'une profession libérale de santé demande un regard un peu froid. On ne finance pas seulement un objet. On finance une capacité de travail, un confort d'exploitation et parfois une place sur un territoire concurrentiel.
À Blois, un cabinet a surtout perdu du temps utile
Dans un cabinet paramédical suivi à distance, près de Blois, le blocage ne venait pas du prix de l'appareil, mais de l'incertitude. Les praticiennes craignaient de fragiliser leur compte courant. Pourtant, depuis des mois, elles rallongeaient certaines séances et renonçaient à des créneaux faute d'équipement adapté. Le paradoxe était là.
En reprenant leurs flux, le sujet n'était pas seulement l'achat de matériel pour un cabinet libéral, mais le rythme global du cabinet : facturation, délai d'encaissement, charges fixes, semaines creuses. C'est précisément ce que nous faisons dans notre accompagnement sur la gestion financière des cabinets médicaux et paramédicaux : remettre la décision dans son contexte réel, pas dans une impression de tension permanente.
Le financement a été retenu, avec une mensualité modérée et un calendrier cohérent avec les encaissements. Trois mois plus tard, l'organisation s'était allégée. La trésorerie n'était pas devenue abondante, simplement plus lisible. C'est déjà beaucoup.
Crédit, autofinancement ou location : les vraies questions
Il n'existe pas de réponse élégante et universelle. En revanche, il existe de mauvaises questions. Demander seulement « combien coûte le crédit ? » est trop court. Il faut plutôt examiner ce que chaque solution laisse comme marge de manœuvre.
- Autofinancement : pertinent si le cabinet garde un matelas de sécurité suffisant après achat.
- Crédit : utile si l'équipement produit un effet économique rapide ou protège une trésorerie encore jeune.
- Location ou leasing : intéressant si le matériel évolue vite, ou si vous voulez lisser le risque technique.
Le bon choix dépend moins d'une doctrine que de quelques repères simples. Le premier : combien de trésorerie disponible reste-t-il après l'achat ? Le second : l'équipement génère-t-il un gain mesurable, direct ou indirect ? Le troisième : le cabinet peut-il absorber un imprévu sans revenir aussitôt dans le rouge ?
Pour préparer cette réflexion, les ressources de Bpifrance Création peuvent aider à poser un cadre, et l'UNAPL éclaire utilement l'environnement des professions libérales.
Quatre indicateurs à vérifier avant de signer
Des repères simples valent mieux qu'une intuition anxieuse
- Le niveau de trésorerie à 90 jours : pas le solde du jour, mais la visibilité réelle sur trois mois.
- Le ratio charges fixes - encaissements : s'il est déjà tendu, la mensualité doit rester légère.
- Le délai de retour utile : temps gagné, actes facilités, file active mieux absorbée.
- La qualité administrative du cabinet : un bon financement ne compense pas un suivi approximatif.
Ce dernier point est souvent sous-estimé. Un cabinet peut choisir un financement cohérent et pourtant se retrouver à l'étroit, simplement parce que les relances, la facturation ou les tableaux de bord restent trop flous. Nous y revenons souvent dans notre regard d'expert, notamment quand la croissance administrative commence à rogner la marge.
Avant de vous engager, vous pouvez aussi relire nos analyses sur les tableaux de bord avant l'ouverture, sur les coûts administratifs cachés en cabinet paramédical ou sur les limites d'un administratif improvisé. Ces situations se répondent, d'une certaine façon.
Décider plus juste, pas plus vite
Reporter un achat n'est pas forcément une erreur. Le faire sans chiffrer le coût du retard, oui, souvent. Si vous hésitez entre attente, autofinancement et crédit pour un équipement de cabinet, mieux vaut partir d'indicateurs simples et d'une vision calme de vos flux. C'est le sens de notre accompagnement dédié aux professions de santé sur /sante : clarifier la décision avant qu'elle ne se transforme en tension durable. Et si vous souhaitez échanger sur votre situation, vous pouvez aussi prendre rendez-vous.


